Derecho Tributario

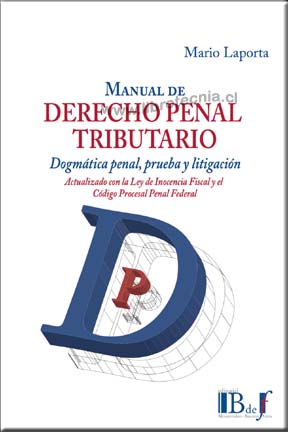
Manual de derecho penal tributario

Codigo: BFdtr4772

$ 53.000 con/IVA

Autor: Mario Laporta
Editorial B de f
ISBN: 9789915684772
Primera edición, agosto 2026
Formato: 16 x 23 cm.
492 páginas

pdf Ver índice en PDF


Dogmática penal, prueba y litigación


Actualizado con la Ley de Inocencia Fiscal y el Código Procesal Penal Federal argentino

Esta obra sostiene que el Régimen Penal Tributario (RPT) argentino constituye un sistema penal autónomo, con reglas y categorías propias, diferentes de las del Derecho penal tradicional.

El RPT es un sistema integral y autónomo porque regula de manera específica cuestiones sustantivas y procesales: delitos, participación, responsabilidad de personas jurídicas, actuación por otro, procedimientos, obtención de pruebas, sanciones, querellas y competencia judicial.

El derecho penal tributario se diferencia del derecho penal tradicional porque los delitos fiscales están estrechamente vinculados con la actividad económica y empresarial. Por ello, no pueden analizarse con las mismas herramientas utilizadas para delitos como homicidio, lesiones o robo.

Esta particularidad exige adaptar la teoría del delito y la dogmática penal, ya que conceptos clásicos como causalidad, conducta, tipo objetivo y subjetivo, permisos y culpabilidad funcionan de manera diferente en el ámbito tributario.

En los delitos fiscales predominan los delitos especiales y de infracción de deber. La responsabilidad suele surgir del incumplimiento de deberes establecidos previamente por normas extrapenales, especialmente tributarias.

El sujeto activo suele ser un sujeto cualificado (intraneus): obligado tributario, agente de retención o percepción, beneficiario, determinados profesionales, administradores o integrantes de personas jurídicas. Por eso, determinar quién puede cometer el delito requiere acudir también al derecho tributario, societario, civil y comercial.

El RPT incorpora además responsabilidad de las personas jurídicas, reglas de actuación por otro y normas particulares sobre participación criminal, lo que se aleja de la concepción tradicional centrada exclusivamente en la conducta individual de una persona física.

Los tipos penales tributarios contienen numerosos elementos normativos y remisiones a otras ramas del Derecho, por lo que para determinar si existe delito es necesario interpretar previamente conceptos provenientes del ordenamiento tributario y empresarial.

En resumen, el libro plantea que el delito tributario posee características tan particulares –por su relación con la empresa, los deberes fiscales, los sujetos cualificados y las personas jurídicas– que requiere una teoría del delito adaptada y una dogmática penal específica, en lugar de aplicar mecánicamente las categorías tradicionales del derecho penal.(www.librotecnia.cl)


TEMARIO:


WebPay

VENTAS POR LA WEB SOLO EN CHILE, NO SE HACEN VENTAS AL EXTRANJERO


Encuentranos en Espacio M:
Mall Espacio M